ISO 9001:2026, chapitre 9 : évaluation des performances, audit interne et revue de direction
Le chapitre 9 est celui qui demande à l’entreprise de se regarder en face : mesurer ce qui se passe, auditer son propre système, puis prendre des décisions. Dans l’ISO 9001:2026, le principe reste le même, avec des ajustements précis sur l’audit interne et sur la revue de direction.
Note de méthode : cet article s’appuie sur le texte de la norme EN ISO 9001:2026 (septembre 2026), reformulé avec nos propres mots. Seul le texte officiel fait foi : consultez-le pour les formulations exactes.
Ce qui reste
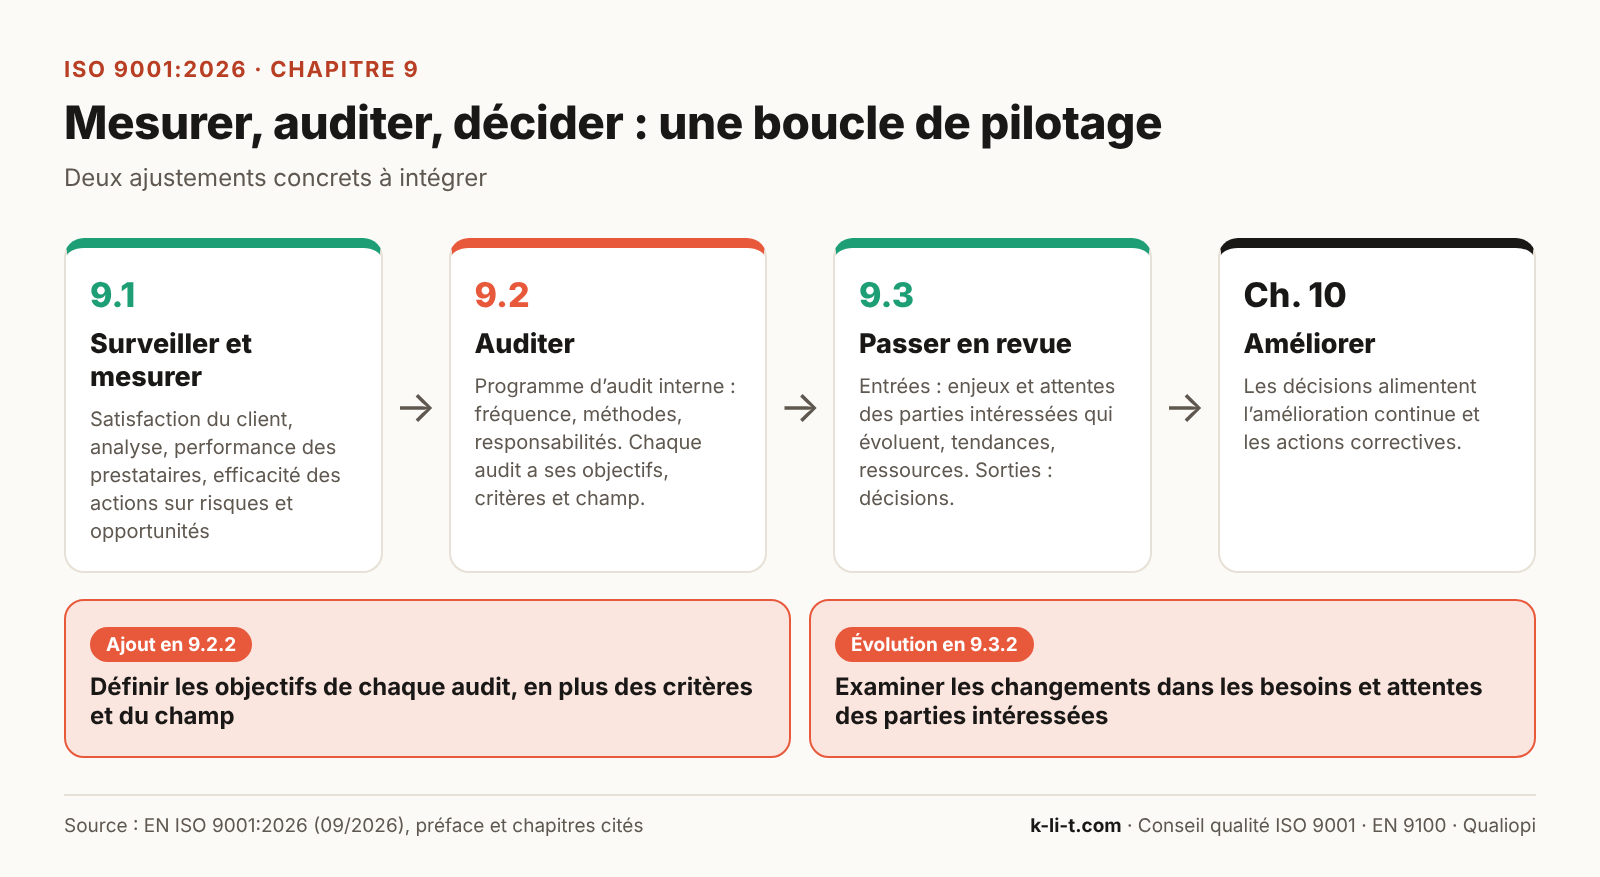
Surveillance et mesure (9.1). L’organisme détermine ce qu’il faut surveiller et mesurer, avec quelles méthodes, quand mesurer, et quand analyser et évaluer les résultats. Il évalue les performances et l’efficacité du système, et conserve des informations comme preuves. Il surveille aussi la satisfaction du client et détermine les méthodes pour obtenir, surveiller et revoir cette information. La note de 9.1.2 cite des sources possibles : enquêtes, retours sur les produits livrés, réunions avec les clients, analyse de parts de marché, compliments, réclamations, réclamations au titre de la garantie, rapports de distributeurs et réseaux sociaux.
Analyse et évaluation (9.1.3). Les résultats sont analysés pour évaluer la conformité des produits et services, la satisfaction du client, les performances et l’efficacité du système, l’efficacité de la planification, l’efficacité des actions sur les risques et sur les opportunités, la performance des prestataires externes et le besoin d’amélioration. La note précise que les méthodes d’analyse peuvent inclure des techniques statistiques.
Audit interne (9.2). Les audits sont conduits à intervalles planifiés pour déterminer si le système est conforme à vos propres exigences et à celles de la norme, et s’il est efficacement mis en œuvre et tenu à jour. Voir l’audit interne externalisé si vous manquez de ressources ou de recul.
Ce qui évolue
L’audit interne définit des objectifs (9.2.2). Le programme d’audit couvre la fréquence, les méthodes, les responsabilités, les exigences de planification et le compte rendu. Il tient compte de l’importance des processus concernés, des résultats des audits précédents et des changements ayant une incidence sur l’organisme. Pour chaque audit, l’organisme doit désormais définir les objectifs, les critères et le champ. L’ajout des objectifs invite à dire ce que l’on veut apprendre de l’audit : vérifier un nouveau processus, contrôler l’efficacité d’une action, tester la prise en compte d’un changement. Pour la méthode, la norme renvoie à l’ISO 19011 : voir la norme ISO 19011.
La revue de direction regarde plus loin (9.3.2). Parmi ses éléments d’entrée figurent désormais, de façon explicite :
- les changements dans les besoins et attentes des parties intéressées pertinentes ;
- les changements dans les enjeux internes et externes ;
- les opportunités d’amélioration et l’adéquation des ressources ;
- l’efficacité des actions menées sur les risques, et celle des actions menées sur les opportunités.
À cela s’ajoutent les éléments classiques : état des actions précédentes et informations sur les performances de qualité, avec leurs tendances (non-conformités et actions correctives, résultats de la surveillance, résultats d’audits, satisfaction du client, atteinte des objectifs, performance des processus et conformité des produits, performances des prestataires externes). Les résultats incluent des décisions sur les opportunités d’amélioration continue, les changements du système et les besoins en ressources.
| Entrée de la revue de direction (9.3.2) | Preuve à préparer |
|---|---|
| Actions des revues précédentes | Tableau de suivi des décisions |
| Changements dans les enjeux et les attentes des parties intéressées | Mise à jour de l’analyse de contexte (chapitre 4) |
| Performances de qualité et tendances | Indicateurs sur 12 à 24 mois |
| Opportunités d’amélioration, adéquation des ressources | Liste de propositions, besoins identifiés |
| Efficacité des actions sur risques et opportunités | Résultats des contrôles d’efficacité (chapitre 6) |
Ce que cela change pour une PME industrielle
- Ajoutez une ligne « objectif de l’audit » à votre programme et à chaque rapport d’audit ;
- Prévoyez dans l’ordre du jour de la revue de direction un point sur l’évolution des attentes des clients et autres parties intéressées ;
- Présentez, pour les risques comme pour les opportunités, ce qui a été fait et ce qui a fonctionné ;
- Choisissez vos audits en fonction des changements récents, des risques et des résultats précédents, comme le demande le texte ;
- Veillez à l’objectivité et à l’impartialité de vos auditeurs : un auditeur ne contrôle pas son propre travail.
Exemple illustratif
Une entreprise de chaudronnerie planifie son audit interne du processus « achats ». Cette année, l’objectif est précis : vérifier que les changements de fournisseurs de l’année ont bien suivi la règle de gestion des changements. L’auditeur sélectionne trois dossiers, constate que deux sont complets et que le troisième manque de validation. L’écart est traité, et la revue de direction en prend acte, ainsi que la hausse des attentes de deux clients sur la traçabilité. L’audit a un objectif clair, la revue des entrées utiles, et les décisions sont tracées.
Comment l’auditeur le vérifiera
L’auditeur de certification regardera votre programme d’audit, quelques rapports et le dernier compte rendu de revue de direction. Il vérifiera que les audits couvrent tous les processus avec une fréquence justifiée, que les auditeurs sont impartiaux, que les écarts sont traités sans délai indu, et que la revue aboutit à des décisions plutôt qu’à une simple présentation de chiffres. Pour vous y préparer, voir préparer l’audit de certification.
Préparer son programme d’audit interne
Puisque l’organisme définit désormais les objectifs de chaque audit, le programme gagne à être pensé comme un parcours plutôt qu’une liste de dates. Quelques exemples d’objectifs, à adapter à votre entreprise :
| Processus audité | Exemple d’objectif d’audit |
|---|---|
| Achats | Vérifier que les changements de fournisseurs suivent la règle de gestion des changements |
| Production | Vérifier l’application des conditions maîtrisées sur un nouveau poste |
| Revue de direction | Vérifier que les nouvelles entrées sont examinées et que les décisions sont suivies |
| Réclamations clients | Vérifier que chaque réclamation est analysée comme une non-conformité potentielle |
| Ressources humaines | Vérifier la sensibilisation à la culture qualité et à l’éthique des nouveaux arrivants |
L’annexe A rappelle que la fréquence et le champ des audits sont influencés par l’évaluation des risques pertinents et par les évolutions des enjeux internes et externes. Un processus récemment modifié, ou qui a donné lieu à des écarts, mérite donc d’être audité plus tôt ou plus souvent qu’un processus stable.
Les pièges à éviter
La revue de direction « diaporama », où l’on projette des indicateurs sans discuter ni décider, est le piège le plus courant. Le deuxième est l’audit interne de pure forme, qui coche des cases sans regarder le terrain. Le troisième est d’ignorer les tendances : un indicateur isolé raconte peu de chose, une courbe sur deux ans en dit beaucoup. Pensez enfin à relier le chapitre 9 au chapitre 10 : ce que l’on constate doit déboucher sur des actions et des améliorations. Voir le chapitre 10.
À retenir
Pour répondre au chapitre 9 de l’ISO 9001:2026, ajoutez des objectifs à chaque audit et enrichissez l’ordre du jour de la revue de direction : évolution des attentes, enjeux, efficacité des actions sur les risques et sur les opportunités. Le reste de votre système de mesure et d’audit continue de fonctionner comme avant.
Aller plus loin
Le programme et les audits
- Programme d’audit interne : définir l’objectif de chaque audit, avec un programme modèle sur 12 mois.
- Réaliser un audit interne : préparer, mener, rédiger et suivre, avec 20 questions.
- L’audit interne externalisé : quand et pourquoi confier ses audits internes à un tiers.
- Non-conformité majeure ou mineure : comment les écarts sont classés lors d’un audit.
Mesurer et décider
- Revue de direction : éléments d’entrée de 9.3.2, ordre du jour et compte rendu modèle.
- Indicateurs qualité : choisir, calculer et suivre les bons KPI.
- Satisfaction client : sources, mini-questionnaire de cinq questions et décisions.
- Analyse de données : Pareto, tendances et cartes de contrôle simples.
Questions fréquentes
Quelle est la nouveauté en matière d’audit interne ?
Pour chaque audit, l’organisme définit désormais ses objectifs, en plus des critères et du champ. Le programme reste fondé sur l’importance des processus, les résultats précédents et les changements.
Que doit contenir une revue de direction selon l’ISO 9001:2026 ?
Elle inclut notamment l’état des actions précédentes, les changements dans les enjeux et les attentes des parties intéressées, les performances de qualité et leurs tendances, les opportunités d’amélioration, l’adéquation des ressources et l’efficacité des actions sur les risques et sur les opportunités.
À quelle fréquence faut-il faire l’audit interne et la revue de direction ?
La norme parle d’intervalles planifiés, sans fixer de fréquence. Elle indique que la fréquence peut être influencée par les risques, les opportunités et les changements du contexte. Une fois par an est un minimum courant pour une PME.
Un consultant extérieur peut-il réaliser les audits internes ?
Oui, tant que l’objectivité et l’impartialité du processus d’audit sont assurées. Un regard externe peut même renforcer la crédibilité du programme.
Les réseaux sociaux comptent-ils dans la satisfaction du client ?
La note de 9.1.2 les cite parmi les sources possibles d’information. À vous de décider ce qui est pertinent pour votre activité.
Faut-il des techniques statistiques ?
La note de 9.1.3 indique que les méthodes d’analyse peuvent en inclure. Ce n’est pas une obligation : choisissez des méthodes adaptées à vos données.
Sources
- EN ISO 9001:2026, Systèmes de management de la qualité, Exigences (septembre 2026) : 9.1 à 9.3 et annexe A (A.9).
- Les exemples de cet article sont illustratifs et ne proviennent pas de la norme.
Pour poursuivre : ISO 9001:2026, ce qui change, le chapitre 6 sur les risques et opportunités et le comparatif avec la version 2015.
Un accompagnement pour passer à l’ISO 9001:2026
K-li-T accompagne les PME industrielles, que vous visiez une première certification ou que vous deviez faire évoluer un système existant. Découvrez notre conseil qualité ISO 9001 ou demandez un devis.