Revue de direction ISO 9001:2026 : ordre du jour, éléments d’entrée et compte rendu modèle
Comment réussir sa revue de direction selon l’ISO 9001:2026 ? En préparant un dossier qui reprend, point par point, les éléments d’entrée de la norme, en réunissant la direction une à deux fois par an autour de ce dossier, puis en consignant des décisions claires : qui fait quoi, pour quand, avec quelles ressources. Une revue qui aboutit à des décisions vaut mieux qu’un diaporama d’indicateurs. Voici l’ordre du jour, le dossier d’entrée et un compte rendu modèle.
Note de méthode : cet article s’appuie sur le texte de la norme EN ISO 9001:2026 (septembre 2026), reformulé avec nos propres mots. Seul le texte officiel fait foi : consultez-le pour les formulations exactes. Les exemples sont illustratifs.
À quoi sert la revue de direction ?
Le paragraphe 9.3.1 demande à la direction de passer en revue le système de management de la qualité à intervalles planifiés, pour s’assurer qu’il est toujours approprié, adapté et efficace et en accord avec l’orientation stratégique de l’organisme. L’annexe A (A.9.3) la présente comme un processus par lequel la direction obtient des informations sur l’état du système et les prend en considération pour décider, notamment sur les besoins en ressources et les opportunités d’amélioration. Elle ajoute que les intervalles sont déterminés par l’organisme et peuvent être influencés par les risques, les opportunités et les changements du contexte.
Autrement dit : ce n’est pas une formalité d’audit, c’est la réunion où le dirigeant décide, en s’appuyant sur des faits, de ce qu’il fait évoluer.
Les éléments d’entrée du paragraphe 9.3.2
Le texte liste ce que la revue doit inclure. Voici chaque élément, avec la source de données qui le nourrit en général.
| Élément d’entrée (9.3.2) | D’où viennent les données |
|---|---|
| a. État des actions des revues précédentes | Compte rendu de la dernière revue, avec le statut de chaque action |
| b. Changements dans les enjeux internes et externes | Analyse de contexte mise à jour |
| c. Changements dans les besoins et attentes des parties intéressées | Tableau des parties intéressées, retours des clients et autres parties |
| d1. Non-conformités et actions correctives (tendances) | Registre des non-conformités, des réclamations, des actions |
| d2. Résultats de la surveillance et de la mesure | Tableau de bord des indicateurs |
| d3. Résultats des audits (tendances) | Rapports d’audits internes, clients, de certification |
| d4. Satisfaction du client et retours des parties intéressées | Enquêtes, réclamations, notes de livraison à l’heure, compliments |
| d5. Degré de réalisation des objectifs qualité | Suivi des objectifs (6.2) |
| d6. Performance des processus et conformité des produits | Taux de rebut, de retour, de conformité au contrôle final |
| d7. Performances des prestataires externes | Évaluation des fournisseurs et sous-traitants |
| e. Opportunités d’amélioration | Registre des opportunités, suggestions du personnel |
| f. Adéquation des ressources | Charge, compétences, équipements, budget |
| g. Efficacité des actions sur les risques (6.1.2) | Tableau des risques et revue d’efficacité |
| h. Efficacité des actions sur les opportunités (6.1.3) | Registre des opportunités et résultats obtenus |
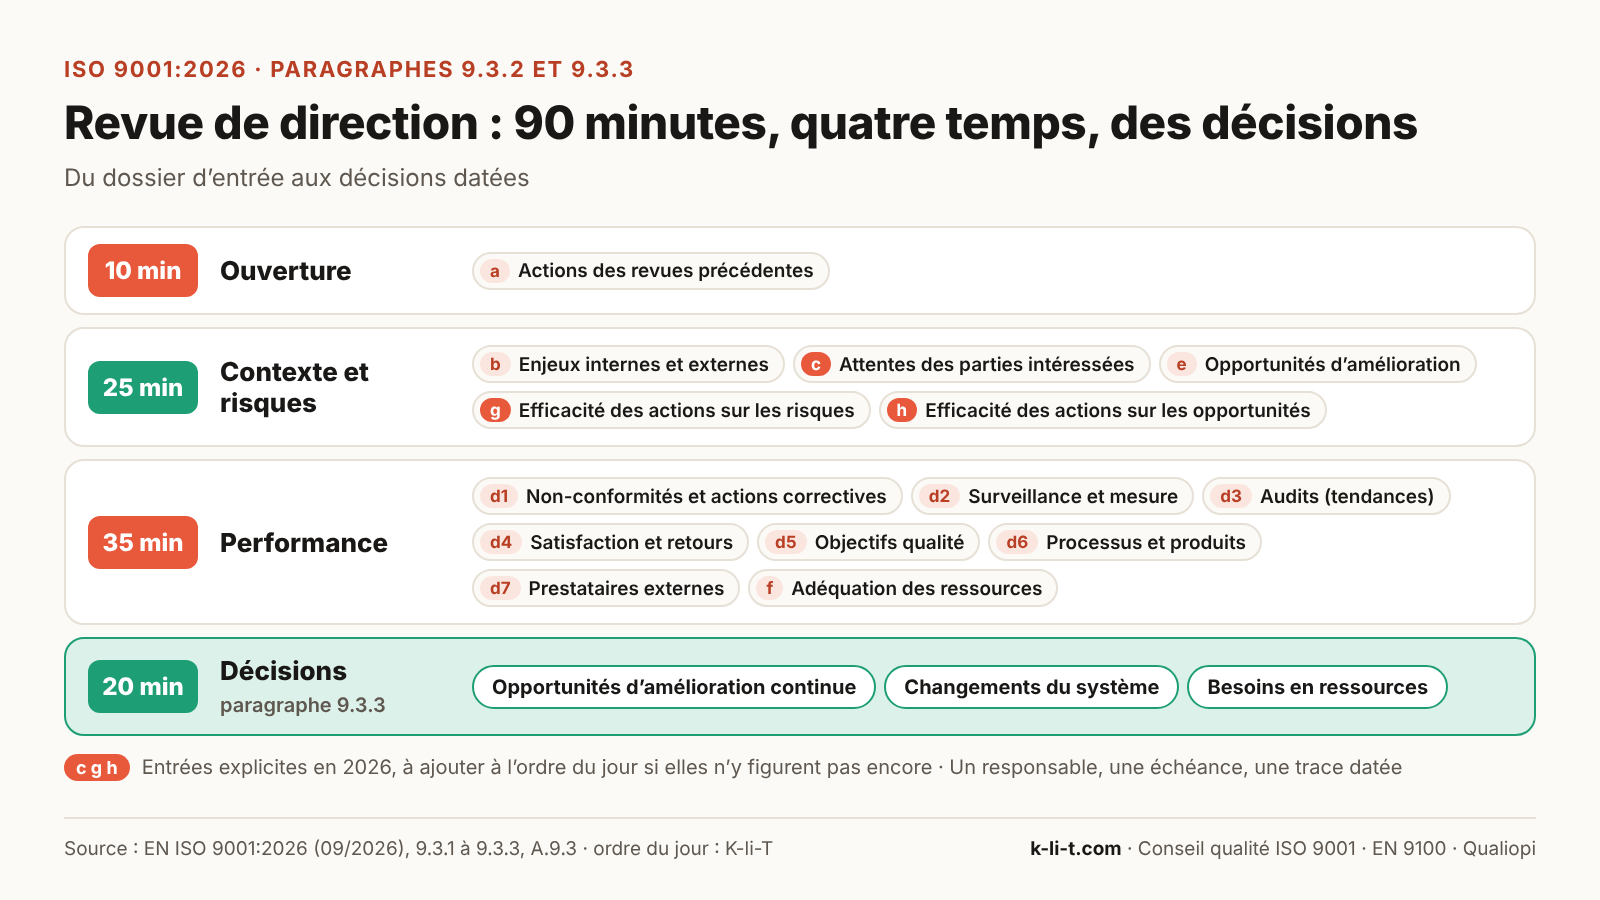
Les points c, g et h sont ceux que l’édition 2026 rend explicites : l’évolution des attentes des parties intéressées, et l’efficacité des actions sur les risques et sur les opportunités, désormais distinguées. Si votre ordre du jour actuel ne les comporte pas, ajoutez-les. Voir les enjeux, les parties intéressées, l’analyse des risques et les opportunités. Le mot « tendances » dans le point d compte aussi : un chiffre isolé dit peu, une courbe sur deux ans dit beaucoup. L’annexe A précise que les tendances des résultats d’audit couvrent tous les audits : de première, de seconde et de tierce partie.
Télécharger le modèle : Dossier d’entrée de la revue de direction (Excel), prêt à remplir, avec un exemple rempli.
Les résultats attendus : des décisions
Le paragraphe 9.3.3 est net : les résultats de la revue incluent des décisions relatives aux opportunités d’amélioration continue, aux éventuels changements à apporter au système et aux besoins en ressources. Des informations documentées doivent être disponibles comme preuve. Une revue qui se contente de constater n’est pas une revue. Une décision se reconnaît à ce qu’elle a un responsable, une échéance et, si nécessaire, des moyens.
Un ordre du jour de 90 minutes
Voici une trame éprouvée pour une PME. Elle suppose que le dossier d’entrée a été envoyé quelques jours avant.
| Durée | Temps | Contenu |
|---|---|---|
| 10 min | Ouverture | Objectif de la réunion, état des actions précédentes (a) |
| 25 min | Contexte et risques | Enjeux et attentes des parties intéressées (b, c), risques, opportunités et efficacité des actions (e, g, h) |
| 35 min | Performance | Résultats qualité et tendances (d1 à d7), objectifs, ressources (f) |
| 20 min | Décisions | Opportunités d’amélioration, changements du système, besoins en ressources (9.3.3) |
Exemple de compte rendu avec décisions
Voici un extrait pour un atelier d’usinage de trente personnes. Les décisions comptent plus que les commentaires.
| Sujet | Constat | Décision | Responsable | Échéance |
|---|---|---|---|---|
| Satisfaction client | Livraison à l’heure en baisse de 94 % à 91 % sur deux ans | Analyse des retards par client, puis plan d’action | Responsable production | Fin du mois suivant |
| Attentes des parties intéressées | Deux clients demandent un point d’avancement écrit toutes les deux semaines | Mise en place d’un modèle de point d’avancement | Responsable commercial | Dans deux mois |
| Risque : départ d’un régleur clé | Fiche de réglage rédigée, suppléant en formation | Action jugée efficace, risque réévalué | Responsable qualité | Clôturé |
| Opportunité : traçabilité par code-barres | Essai concluant sur un atelier | Généralisation aux autres ateliers | Dirigeant | Fin de l’année |
| Ressources | Maintenance préventive en retard faute de temps | Recrutement à mi-temps d’un technicien de maintenance | Dirigeant | Prochain trimestre |
| Changement du système | Remplacement de l’outil de suivi des non-conformités | Planification avec la fiche de changement | Responsable qualité | Prochaine revue |
Ce compte rendu fait un à deux pages. Il rappelle la liste des participants, la date, les éléments examinés et les décisions. Il est diffusé aux personnes concernées et sert de point de départ à la revue suivante (élément a).
Télécharger le modèle : Compte rendu de revue de direction (Word), prêt à remplir, avec un exemple rempli.
Qui participe, et à quelle fréquence ?
La norme ne fixe ni participants ni périodicité : les intervalles sont ceux que vous planifiez. Dans une PME, la revue réunit le dirigeant, le responsable qualité, le responsable de production, un représentant des fonctions commerciale et achats, parfois un représentant du personnel. Une revue annuelle est un minimum courant ; deux revues par an conviennent bien quand le contexte évolue vite, ou quand la certification est récente. C’est un repère de terrain.
Les erreurs fréquentes
Le piège le plus courant est la revue « diaporama » : on projette des indicateurs, personne ne discute, personne ne décide. Le deuxième est l’oubli des nouveaux éléments, notamment l’évolution des attentes des parties intéressées et l’efficacité des actions sur les risques et les opportunités. Le troisième est de présenter des chiffres sans tendance. Le quatrième est de ne pas suivre les actions de la revue précédente, alors que c’est le premier élément d’entrée. Le cinquième est de produire un compte rendu rédigé après coup, sans décisions datées. Le dernier est de faire la revue sans le dirigeant : c’est la direction qui doit passer en revue le système.
Comment l’auditeur le vérifiera
L’auditeur de certification lit le dernier compte rendu et vérifie la présence de tous les éléments d’entrée, les décisions prises, leur suivi, et la cohérence avec le reste du système : les risques évoqués figurent-ils au tableau, les objectifs sont-ils ceux de la politique, les ressources promises ont-elles été attribuées ? Pour s’y préparer, voir l’audit à blanc.
À retenir
Une bonne revue de direction tient en trois choses : un dossier d’entrée qui reprend les éléments de 9.3.2 avec des tendances, une réunion où l’on débat, un compte rendu fait de décisions datées. L’édition 2026 demande surtout d’y ajouter l’évolution des attentes des parties intéressées et l’efficacité des actions sur les risques et sur les opportunités.
Questions fréquentes
Une revue de direction par an suffit-elle ?
La norme ne fixe pas de fréquence. Une fois par an est un minimum courant, mais le rythme doit rester cohérent avec les risques, les opportunités et les changements de votre contexte (annexe A).
La revue peut-elle être faite en plusieurs réunions ?
Le texte ne l’interdit pas. Certaines entreprises répartissent les sujets dans l’année. Veillez à ce qu’une synthèse permette à la direction de passer en revue l’ensemble du système et d’en tirer des décisions.
Quelles informations documentées conserver ?
Le compte rendu, avec les décisions, est la preuve exigée par 9.3.3. Conservez aussi le dossier d’entrée, qui montre ce qui a été examiné.
Faut-il que le dirigeant soit présent ?
Oui, en pratique : c’est la direction qui passe en revue le système et qui décide. L’auditeur s’en assurera.
Peut-on faire la revue à distance ?
Oui, tant que les participants disposent du dossier et que les décisions sont consignées.
Sources
- EN ISO 9001:2026, Systèmes de management de la qualité, Exigences (septembre 2026) : 6.1.2, 6.1.3, 9.3.1, 9.3.2, 9.3.3 et annexe A (A.9.3).
- L’ordre du jour de 90 minutes, la périodicité indicative, les sources de données et l’exemple de compte rendu sont des repères de terrain de K-li-T, non issus de la norme.
Pour poursuivre : le chapitre 9 sur l’évaluation des performances, le programme d’audit interne, l’analyse des risques, les opportunités et les parties intéressées.
Un accompagnement pour passer à l’ISO 9001:2026
K-li-T accompagne les PME industrielles, que vous visiez une première certification ou que vous deviez faire évoluer un système existant. Découvrez notre conseil qualité ISO 9001 ou demandez un devis.